Guía Completa: Cómo Detener un Foreclosure en Florida (2026)
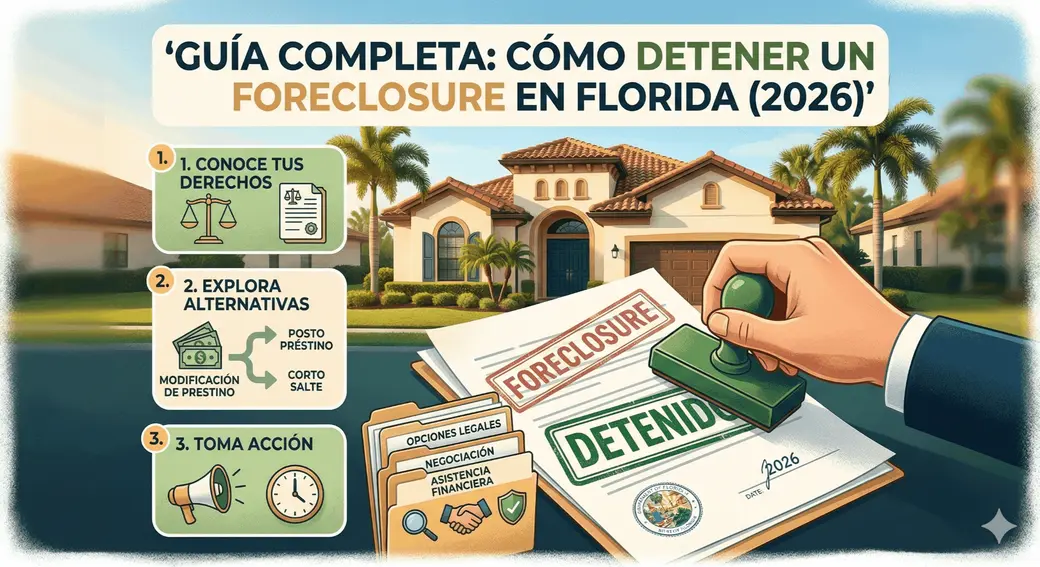
En 2026, miles de propietarios en Florida enfrentan dificultades para mantener sus pagos hipotecarios. Si estás en esta situación, es clave entender algo:
👉 Sí es posible detener un foreclosure — pero el tiempo es crítico.
Actuar temprano puede ayudarte a proteger tu crédito, tu patrimonio y tus opciones financieras futuras.
Esta guía te explica exactamente qué hacer, paso a paso.
¿Qué es un foreclosure en Florida y cómo funciona?
Un foreclosure (ejecución hipotecaria) es el proceso legal mediante el cual el banco recupera una propiedad debido a la falta de pagos.
En Florida, este proceso es judicial, lo que significa que pasa por la corte.
Proceso legal del foreclosure en Florida (paso a paso)
Etapa 1: Pagos atrasados (pre-foreclosure)
Después de 30–90 días sin pago, el banco emite avisos de atraso.
Etapa 2: Lis Pendens y demanda judicial
El banco inicia oficialmente el proceso legal.
Etapa 3: Proceso en corte
Se determina si el banco tiene derecho a ejecutar la propiedad.
Etapa 4: Subasta de la propiedad
La vivienda se vende al mejor postor.
¿Cuánto tiempo tarda un foreclosure en Florida en 2026?
En promedio:
👉 6 a 12 meses, aunque puede variar.
Esto significa que sí tienes tiempo para actuar, pero no debes esperar.
Señales de que estás en riesgo de foreclosure
-
Atrasos de más de 30 días
-
Notificaciones del banco
-
Uso frecuente de tarjetas para cubrir gastos básicos
-
Reducción de ingresos
👉 Si ves estas señales, ya estás en zona de riesgo.
¿Se puede detener un foreclosure en Florida?
Sí. Existen varias estrategias dependiendo de tu situación financiera.
La clave es elegir la correcta antes de que el proceso avance demasiado.
7 formas efectivas de detener un foreclosure en Florida
1. Loan Modification (modificación del préstamo)
El banco ajusta tu hipoteca para hacerla más manejable.
2. Refinanciamiento
Sustituir tu préstamo actual por uno nuevo con mejores condiciones.
3. Plan de pago con el banco
Pagos atrasados distribuidos en el tiempo.
4. Forbearance (pausa temporal)
Suspensión temporal de pagos.
5. Venta de la propiedad antes del embargo
👉 Una de las opciones más efectivas y menos dañinas para tu crédito.
6. Short Sale (venta corta)
Vender por menos de lo que debes con aprobación del banco.
7. Bancarrota (último recurso)
Puede detener temporalmente el proceso.
La opción más rápida: vender la casa antes del foreclosure
Para muchos propietarios en Florida, esta es la mejor solución.
Ventajas de vender antes de perder la propiedad
-
Evitas un foreclosure en tu historial
-
Proteges tu puntaje crediticio
-
Mantienes control sobre la venta
-
Posible acceso a capital restante
Cómo vender rápido en Florida (incluso con deuda)
-
Precio estratégico desde el inicio
-
Marketing dirigido
-
Trabajar con un Realtor especializado en distress
-
Evaluar ofertas en efectivo
👉 El tiempo en mercado es clave.
¿Qué es un Short Sale en Florida y cuándo conviene?
Un short sale ocurre cuando:
👉 Vendes la propiedad por menos de lo que debes, con aprobación del banco.
Es ideal si:
-
Debes más de lo que vale la casa
-
No puedes seguir pagando
-
Quieres evitar foreclosure
Consecuencias de un foreclosure en Florida
Impacto en el crédito
Puede bajar tu score entre 100 y 160 puntos.
Dificultad para comprar otra vivienda
Podrías esperar hasta 7 años.
Consecuencias legales y financieras
Posibles deudas residuales (deficiency judgment).
Errores comunes que debes evitar
❌ Ignorar al banco
❌ Esperar demasiado
❌ No buscar asesoría profesional
❌ Creer que “no hay solución”
👉 Siempre hay opciones — pero no duran para siempre.
¿Cuándo debes actuar? (Timing crítico)
Regla clave:
👉 Si tienes 1–2 pagos atrasados, ya debes actuar.
Cuanto antes actúes:
-
Más opciones tendrás
-
Menor impacto financiero
Opciones según tu situación financiera
| Situación | Mejor opción |
|---|---|
| Ingreso estable pero atraso | Loan modification |
| Problema temporal | Forbearance |
| Deuda mayor que valor | Short sale |
| No puedes pagar | Venta rápida |
Ayuda para propietarios en Florida (recursos disponibles)
-
Programas estatales de asistencia
-
Asesoría HUD
-
Abogados especializados
-
Realtors con experiencia en distress sales
¿Conviene hablar con un Realtor o un abogado?
👉 Ambos cumplen roles distintos:
-
Abogado: defensa legal
-
Realtor: estrategia de venta y salida
Lo ideal es combinar ambos según tu caso.
Estrategia recomendada para 2026
En el mercado actual de Florida:
👉 La venta estratégica (tradicional o short sale) es una de las soluciones más efectivas.
Especialmente si:
-
El equity es bajo
-
Los pagos son insostenibles
Conclusión: cómo proteger tu patrimonio a tiempo
El foreclosure no ocurre de la noche a la mañana.
Pero sí puede avanzar más rápido de lo que imaginas.
👉 La mejor decisión es actuar temprano, informarte y tomar control.
❓ Paso 8 — FAQs (AEO Optimizado)
¿Cómo detener un foreclosure en Florida rápidamente?
Vendiendo la propiedad, negociando con el banco o solicitando forbearance o modificación del préstamo.
¿Cuánto tiempo tengo antes de perder mi casa en Florida?
Generalmente entre 6 y 12 meses, dependiendo del proceso judicial.
¿Puedo vender mi casa si está en foreclosure?
Sí. De hecho, es una de las mejores estrategias para evitar consecuencias mayores.
¿Qué es mejor, foreclosure o short sale?
El short sale suele ser menos dañino para el crédito.
¿Pierdo todo si mi casa entra en foreclosure?
No necesariamente, pero puedes perder equity y afectar tu historial financiero.
Si estás enfrentando pagos atrasados o riesgo de foreclosure en Florida, hablar con un experto local como nosotros, puede ayudarte a evaluar opciones reales, vender a tiempo y evitar errores costosos.
Categories
Recent Posts
GET MORE INFORMATION